
Comment l'infrastructure informatique est devenue l'actif le plus disputé de l'économie numérique. Explications.
Le mégawatt est devenu le nouveau mètre carré
Pendant deux décennies, l’infrastructure informatique a été traitée comme une utility : on l’achète, on l’externalise, on l’optimise au moindre coût par unité, puis on l’oublie. Cette logique n’a plus de sens aujourd’hui.
Les data centers du monde entier sont désormais élevés au rang d’infrastructure critique pour la transformation numérique et la sécurité économique, avec pour objectif de doubler la capacité et de quadrupler la capacité spécifique à l’IA d’ici 2030. La thèse de cet article est directe : l’infrastructure informatique a cessé d’être une ligne de CAPEX pour devenir un actif de portefeuille, avec une dynamique de rareté et de risque plus proche de celle des réserves énergétiques que d’un serveur générique. Pour les architectes de solutions, cela change les hypothèses de conception. Pour les directeurs et cadres IT, cela change les décisions d’investissement. Pour le C-level, cela change la conversation avec le conseil d’administration, surtout sur les marchés où la souveraineté numérique n’est déjà plus un sujet de niche.
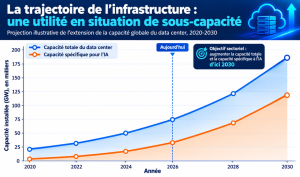
Projection de l’expansion de la capacité mondiale des data centers, 2020-2030
De la commodity à l’actif de réserve
Pensez à la capacité informatique de la même façon qu’une banque centrale pense à ses réserves de change : il ne s’agit pas d’argent qui dort, mais d’optionnalité pour le moment où le contexte se tend. Un mégawatt de capacité de data center fonctionne aujourd’hui de la même manière, non pas parce qu’il sera utilisé demain, mais parce que, lorsque la demande d’IA explosera, celui qui a déjà sécurisé le watt ne jouera pas le même jeu que celui qui fait la queue. Les investisseurs traitent déjà cette logique comme un fait acquis : chaque mégawatt de capacité installée est devenu un actif stratégique de grande valeur, avec un marché des data centers dont le volume d’investissement augmente.
Un nombre croissant d’investisseurs institutionnels considère déjà l’infrastructure numérique comme une classe d’actifs stratégique, et le ticket d’entrée dans ce jeu n’est pas anodin, avec des investissements qui totalisent plusieurs millions d’euros par mégawatt de capacité installée. Un mégawatt n’est plus une ligne de facture. C’est une position sur un actif de plus en plus rare.
La nouvelle carte : un même mouvement dans des géographies distinctes
L’infrastructure comme politique industrielle
On ne se contente pas d’attirer des capitaux, on redessine le concept juridique même de data center. On passe du principe historique de raccordement au réseau électrique par ordre d’arrivée à un modèle de priorisation stratégique. Un changement clair émerge dans l’approche réglementaire : les data centers ont cessé d’être traités comme des opérations commerciales ordinaires et sont désormais vus comme des projets d’infrastructure d’importance stratégique. L’abandon du principe du «premier arrivé, premier servi» pour les raccordements réseau, au profit d’une priorisation stratégique, en est un exemple particulièrement marquant. C’est, en pratique, les gouvernements qui décident qui a priorité sur le watt disponible, un arbitrage jusqu’ici réservé aux crises énergétiques résidentielles ou à la défense nationale.
La souveraineté comme clause contractuelle
Une autre facette de l’actif stratégique est la souveraineté comme exigence technique, pas comme discours. Cette pression politique s’est déjà traduite en produit concret : il existe déjà des clouds d’IA fonctionnant entièrement sur infrastructure locale, destinés à des secteurs comme les services financiers, la santé et la défense. L’argument stratégique peut se résumer en une phrase que tout directeur IT devrait garder en tête : dans un monde géopolitiquement moins prévisible, l’infrastructure numérique contribue directement à la sécurité stratégique, en permettant d’ancrer les services localement, de répartir les risques et d’assurer la continuité.
L’infrastructure comme saut de développement
Il existe encore une troisième voie, adoptée par des marchés émergents à forte croissance : utiliser la course à la capacité comme instrument de développement économique, en combinant investissement public massif, formation accélérée de main-d’œuvre spécialisée et partenariats avec les hyperscalers pour sauter des étapes entières de maturité numérique. Cette voie révèle toutefois un angle mort récurrent : la capacité installée n’est pas synonyme de souveraineté technologique. Il est possible de quadrupler la capacité physique de data center en quelques années et, malgré cela, de rester entièrement dépendant de fournisseurs étrangers de GPU, avec des délais de livraison qui s’étendent sur des dizaines de semaines. Construire le bâtiment est la partie facile, sécuriser le silicium est une autre guerre.
Défis communs d’architecture
Le paradoxe de la souveraineté sans autonomie
Il existe un paradoxe que les architectes doivent résoudre dans la pratique : il est possible d’avoir une souveraineté juridique sur la localisation des données tout en dépendant entièrement de fournisseurs étrangers pour la pièce qui les traite. La conception d’architecture d’IA souveraine doit donc traiter la disponibilité des GPU comme une variable de risque fournisseur unique, pas seulement comme un poste d’achat.
La durabilité comme contrainte de conformité, pas de marketing
On observe une transformation de l’efficacité énergétique en exigence d’audit, plutôt qu’en discours ESG. Un schéma de classification de durabilité pour les data centers doit devenir la référence centrale pour la conformité réglementaire, les décisions d’investissement et les rapports ESG dans tout le secteur, autrement dit, il cesse d’être une métrique d’exploitation pour devenir une clause contractuelle.
FinOps de l’infrastructure : traiter la capacité comme un actif financier
C’est l’angle mort le plus commun parmi les équipes d’ingénierie, et le plus coûteux. Un contrat de capacité de mégawatts ne devrait pas être géré comme une facture récurrente de service public ; il se comporte comme un instrument financier, avec échéance, optionnalité et exposition au risque de contrepartie. Les équipes FinOps matures appliquent déjà à ces contrats la même discipline utilisée pour les matières premières.
Coût par watt engagé versus watt effectivement utilisé
Suivre l’écart entre capacité réservée et capacité consommée révèle un gaspillage structurel qu’aucune optimisation d’instance ne résout à elle seule.
Échéance et indexation contractuelle
Les contrats de capacité pluriannuels exigent des clauses de révision indexées sur le prix de l’énergie, pas seulement sur des indices d’inflation génériques.
Diversification des fournisseurs comme risque systémique
Concentrer 100 % de la capacité critique chez un seul fournisseur de cloud ou de data center constitue, dans la pratique, une position non couverte sur un actif rare.
Indicateur de retour par mégawatt, pas seulement par charge de travail
L’indicateur qui devrait remonter au conseil d’administration est le retour généré par unité de capacité stratégique garantie, pas seulement le coût mensuel de cloud.
L’écart entre promesse politique et viabilité opérationnelle
Il convient d’apporter un contrepoint salutaire à l’enthousiasme généralisé : l’infrastructure ne devient pertinente que lorsque promesse, échelle, énergie, conformité et viabilité opérationnelle convergent, l’annonce politique seule ne suffit pas. Tout architecte ayant déjà vu un projet de data center bloqué en autorisation environnementale ou en file d’attente de raccordement reconnaît ce schéma.
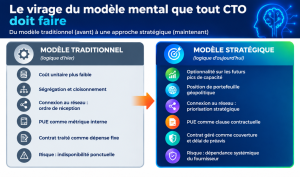
De l’infrastructure en tant que commodity à l’infrastructure en tant qu’actif stratégique.
Les 4 Piliers de l’actif stratégique
Les sections précédentes convergent en 4 dimensions qui, ensemble, déterminent si une entreprise traite l’infrastructure comme une commodity ou comme un actif de portefeuille. Aucune ne fonctionne isolément : une politique industrielle sans FinOps de capacité produit un CAPEX mal géré ; une souveraineté contractuelle sans conformité ESG produit un risque réglementaire non cartographié.
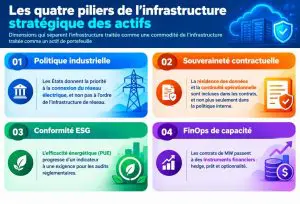
Piliers de l’infrastructure stratégique.
Scénarios d’application par secteur
L’intensité avec laquelle l’infrastructure devient un actif stratégique varie fortement selon le segment. Les secteurs régulés et sensibles à la latence ressentent la pression en premier, mais aucun segment n’y échappe compte tenu de l’horizon de planification.
- Secteur financier
Les charges de travail des banques, des services financiers et des assurances croissent rapidement en raison de l’analytique en temps réel et des mandats réglementaires. Architecture de référence : colocation en régions à faible latence avec piste d’audit native.
- Santé
Des clouds souverains conçus spécifiquement pour des charges sensibles deviennent le modèle de référence pour toute architecture devant concilier IA clinique et résidence des données.
- Défense et secteur public
L’infrastructure comme redondance stratégique, pas seulement technique, avec des implications directes sur la continuité opérationnelle en cas de conflit ou d’embargo technologique.
- Industrie et manufacture
Une compétition pour la capacité prête pour l’IA appliquée à la maintenance prédictive ; qui arrive le premier sur le watt disponible prend l’avantage sur la courbe de productivité industrielle.
- Commerce et e-commerce
La prochaine vague d’infrastructure prête pour l’IA devrait faire baisser le coût du calcul pour les charges de recommandation et de personnalisation à échelle croissante.
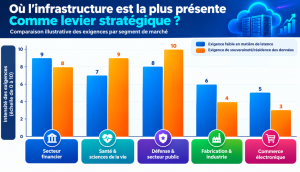
Intensité de l’exigence de faible latence et de souveraineté des données par segment de marché
Qu’est-ce que cela change sur votre table de décision?
L’infrastructure informatique a cessé d’être une question d’achat pour devenir une question de stratégie d’entreprise. Des mouvements dans des géographies distinctes, politique industrielle, souveraineté contractuelle et course à l’échelle, convergent vers la même conclusion : qui contrôle le watt contrôle l’optionnalité de l’IA de la prochaine décennie. Pour les architectes de solutions, cela signifie modéliser l’énergie et la densité comme des contraintes de premier ordre, pas comme un détail de fiche technique. Pour les responsables infrastructure, cela signifie traiter les contrats de capacité comme un instrument financier, avec échéance, pas comme une facture récurrente.
Pour les directeurs IT, les cadres et le C-level, cela pose une question inconfortable et nécessaire : votre entreprise achète-t-elle de l’infrastructure, ou construit-elle une position stratégique sur un actif de plus en plus rare?
La réponse à cette question, dans les 24 prochains mois, séparera ceux qui mènent la prochaine vague d’IA de ceux qui restent dans la file d’attente du réseau électrique.
Téléchargez cette ressource

SIEM & PME : Comment construire la boîte noire de votre SI ?
Passez à la cybersécurité proactive, transformez la collecte et l’analyse des logs en un bouclier dynamique contre les cybermenaces. Découvrez comment mettre en place une approche SIEM modulaire, évolutive et accessible, pour anticiper, détecter et réagir efficacement aux attaques.
Les articles les plus consultés
A travers cette chaîne
A travers ITPro
Les plus consultés sur iTPro.fr
- RSSI 2026 : entre IA, réglementation et dépendances, l’art de l’arbitrage
- AI Act : le guide pour prendre le train de l’Omnibus de la conformité
- Adaptation climatique : les entreprises accélèrent, mais peinent à mesurer l’impact financier
- Data centers : 31 600 milliards de dollars d’investissements d’ici 2050, l’énergie au cœur de la nouvelle géographie du calcul
Articles les + lus
Adaptation climatique : les entreprises accélèrent, mais peinent à mesurer l’impact financier
Souveraineté numérique : la résilience l’emporte sur l’indépendance totale
Shadow AI en France : les RSSI alertent, mais la gouvernance des agents IA reste à la traîne
De l’inventaire à l’action : l’Asset Management au service d’un Numérique plus responsable

Data streaming : le nouveau socle stratégique de l’IA en entreprise
À la une de la chaîne Enjeux IT
- Adaptation climatique : les entreprises accélèrent, mais peinent à mesurer l’impact financier
- Souveraineté numérique : la résilience l’emporte sur l’indépendance totale
- Shadow AI en France : les RSSI alertent, mais la gouvernance des agents IA reste à la traîne
- De l’inventaire à l’action : l’Asset Management au service d’un Numérique plus responsable
- Data streaming : le nouveau socle stratégique de l’IA en entreprise




